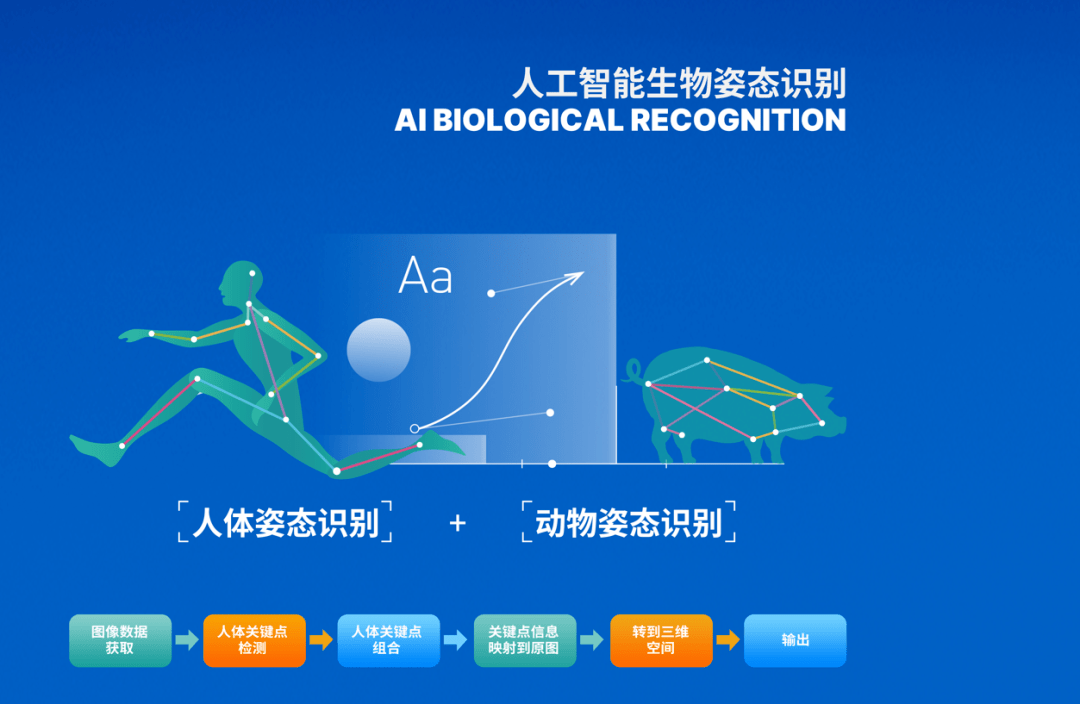
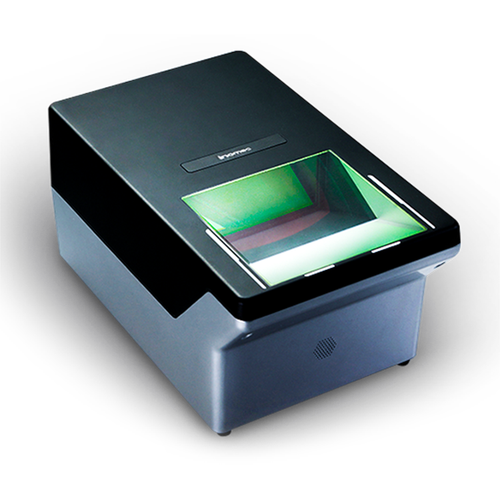
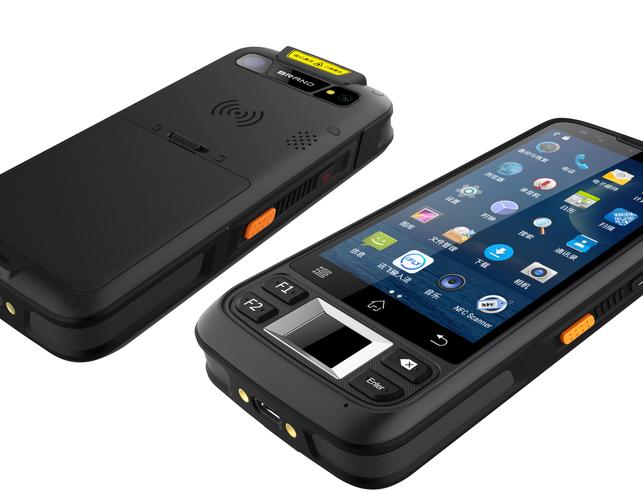
熵基科技作为一家专注于生物识别技术研发与应用的企业,近年来在资本市场引发关注。公司以指纹、人脸、虹膜等多模态生物识别技术为核心,融合计算机视觉、物联网等技术,形成了智慧出入口管理、智慧身份核验、智慧办公等场景化解决方案。在打新视角下,估值分析需结合技术壁垒、行业景气度、财务表现及募投项目前景综合考量。\n\n一、技术融合构筑竞争壁垒\n\n熵基科技的核心逻辑在于“生物识别技术+”的融合应用。公司自主研发的BioCV算法平台,将生物识别与计算机视觉、AIoT深度融合,支持指纹、人脸、掌静脉、虹膜等多种模态,并推出边缘计算设备与云端管理平台协同的架构。研发方面,公司长期保持较高投入比例,据招股书数据显示,研发费用率维持在10%以上,拥有数百项专利及软件著作权。这种全栈自研能力使其在智慧出入口、智慧身份核验等细分领域形成了差异化壁垒,尤其在多模态融合识别场景下具备一定议价能力。不过,需注意的是海康威视、大华股份等安防巨头亦在生物识别领域深耕,熵基科技面临的竞争格局不容忽视。\n\n二、行业空间与增长驱动\n\n生物识别市场正处于快速成长期。据行业报告,全球生物识别市场规模预计在2027年前维持两位数复合增长,人脸识别、多模态融合识别是主要增长极。熵基科技的业务触角延伸至智慧城市、智慧园区、智慧校园等多个场景,并布局海外市场(收入占比近四成),受益于数字化转型与精准身份识别需求提升。不过,行业内卷趋势显现:同质化竞争、项目制打法拉低毛利率,创新若无法持续转化为场景收入,可能面临增长天花板。\n\n三、财务画像与募投看点\n\n财务方面,公司营收呈现稳健增长(可参考:近三年营收复合增长约15%),毛利率维持在40%以上高位,但注意到应收账款占比高、经营性现金流存在波动,反应其ToG/ToB业务面临的账期挑战。本次IPO募投项目集中投向前沿技术研发及产业化升级,包括多模态生物识别研发、智慧出入口设备扩产等。若募投项目达成,将在产能与技术先发程度上强化竞争力。从打新安全边际看,新股市盈率是否配得行业同类公司的估值区间较为关键——需警惕的是密集上市阶段的海量新股供给和数字经济板块的市场情绪波动等因素。\n\n四、可比公司与当前估值风险\n\n与云从科技、同为股份等有可比特征的公司来对比,熵基科技规模优于前者但并非含科量更高的AI原生资产。预计上市市值的安全区间需要考虑同类业务的PS(市销率)+PEG(现金流折现回调)综合判断;另一个因素是来自龙头(海康威视、大华股份的估值天花板明确)。风险警示项:长周期看通信/智慧物联上市的公司已有产业链收入相对更加割据的估值中枢\。无论如何,要关注核心逻辑的存在:牌照-软件壁垒能否释放更大商业价值、有无新场景的落实以加速中长期收入结构向高价值的边界端靠离边延。\n\n熵基科技通过生物识别技术及人工智能要素的融合创新具有一定潜力,但打新申购时应保持审慎—买入有价值且不追高不追加获利过多的部分;中签同样从公司的可持续竞争约束研判核心竞争力,生态链接合作的规模化进程中留意合理的股本回补。相对中性偏积极的态度给予成长,注意上游缺陷及核心竞争的公司应对突发市场份额冲击的处理快速性。
熵基科技估值分析 生物识别技术融合应用的投资价值
如若转载,请注明出处:http://www.link-rhino.com/product/34.html
更新时间:2026-11-01 15:16:48
产品列表
PRODUCT
----------------